Domain geldverteiler.de kaufen?
Wir ziehen mit dem Projekt
geldverteiler.de um.
Sind Sie am Kauf der Domain
geldverteiler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldverteiler.de kaufen?
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **

Ähnliche Suchbegriffe für Haba-Stapelturm-Haus-auf
Top-Angebote
Produkte zum Begriff Haba-Stapelturm-Haus-auf:
-
Stapelspielzeug HABA "Stapelturm Glitzer Der Regenbogenfisch", bunt, Stapelspielzeug, BabyWillkommen in der funkelnden Unterwasserwelt des originalen Regenbogenfischs: Er ist der schönste Fisch im ganzen Ozean und sein Schuppenkleid schimmert in allen Farben. Hier gibt’s glitzernden Stapelspaß zum Zählen lernen! Der liebevoll gestaltete...19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harding, Thomas: Das alte Haus auf der FarmDas alte Haus auf der Farm , Thomas Harding und Britta Teckentrup erzählen Geschichte neu - aus der Perspektive eines Hauses. In der nordöstlichen Ecke der USA, nahe der Stadt Auburn, steht ein rotes Backsteinhaus. Es wurde vor 130 Jahren erbaut und diente als Farmhaus, Altenheim, Museum und als Zufluchtsort für versklavte Frauen, Männer und Kinder. Es war Schauplatz einer außergewöhnlichen Geschichte: des Amerikanischen Revolutionskriegs, der Underground Railroad, des Amerikanischen Bürgerkriegs, des Kampfes für das Frauenwahlrecht und ein sicherer Ort für Harriet Tubman, ihre Familie und viele andere. Dies ist die spannende Geschichte eines bemerkenswerten Hauses. , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20240401, Produktform: Leinen, Titel der Reihe: Häuser und ihre Geschichte#3#, Autoren: Harding, Thomas, Illustrator: Teckentrup, Britta, Übersetzung: Stuart, Nicola T, Seitenzahl/Blattzahl: 56, Abbildungen: durchgehend farbig, Keyword: Amerikanischer Bürgerkrieg; Black-Lives-Matter; Geschichte; Geschichte der Sklaverei; Geschichte neu erzählt; Harriet Tubman; Rassentrennung; Rassismus; Sklavenbefreiung; Sklaverei; US-amerikanische Geschichte; amerikanische Geschichte; grafisches Sachbuch; underground railroad, Fachschema: Geschichte / Kindersachbuch, Jugendsachbuch~Bilderbuch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Geschichte, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 283, Breite: 257, Höhe: 14, Gewicht: 590, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haba Metallophon "Klang-Haus" - ab 12 Monaten - onesizeMetallophon "Klang-Haus" - ab 12 Monaten von Haba - - Material: Holz, Kunststoff - kreatives Spielen mit eigenen Ideen - Betätigungsfeld: Motorik, Töne und Rhythmen - Altersempfehlung: ab 12 Monaten23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
Top-Angebote
Produkte zum Begriff Haba-Stapelturm-Haus-auf:
-
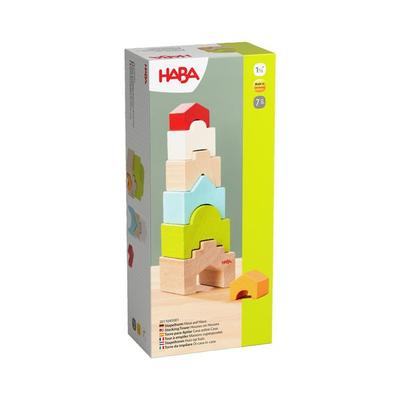
Haba Stapelturm Haus auf Haus (MQ2)Haus auf Haus hoch hinaus! Hier können sich kleine Architektinnen und Architekten an ihren ersten Meisterwerken versuchen. Den Kindern stehen Stapelsteine aus Buchenholz in verschiedenen Farben und Grössen zur Verfügung. Aber aufgepasst: Nicht jeder Stein passt zum anderen. Die richtigen Aussparungen wollen erkannt und passend zusammengefügt werden, um dem Turm einen sicheren Stand zu geben. Zum Vergleich: grösstes Turmelement 7 x 7 cm. Sortieren, erkennen, stapeln - Stapelspass für die Kleinsten - fördert die Auge-Hand-Koordination und Feinmotorik.25,70 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Stapelturm Haus auf HausHaus Auf Haus – Hoch Hinaus! Hier Können Sich Kleine Architektinnen Und Architekten An Ihren Ersten Meisterwerken Versuchen. Den Kindern Stehen Stapelsteine Aus Buchenholz In Verschiedenen Farben Und Größen Zur Verfügung. Aber Aufgepasst: Nicht...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapelspielzeug HABA "Stapelturm Glitzer Der Regenbogenfisch", bunt, Stapelspielzeug, BabyWillkommen in der funkelnden Unterwasserwelt des originalen Regenbogenfischs: Er ist der schönste Fisch im ganzen Ozean und sein Schuppenkleid schimmert in allen Farben. Hier gibt’s glitzernden Stapelspaß zum Zählen lernen! Der liebevoll gestaltete...19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harding, Thomas: Das alte Haus auf der FarmDas alte Haus auf der Farm , Thomas Harding und Britta Teckentrup erzählen Geschichte neu - aus der Perspektive eines Hauses. In der nordöstlichen Ecke der USA, nahe der Stadt Auburn, steht ein rotes Backsteinhaus. Es wurde vor 130 Jahren erbaut und diente als Farmhaus, Altenheim, Museum und als Zufluchtsort für versklavte Frauen, Männer und Kinder. Es war Schauplatz einer außergewöhnlichen Geschichte: des Amerikanischen Revolutionskriegs, der Underground Railroad, des Amerikanischen Bürgerkriegs, des Kampfes für das Frauenwahlrecht und ein sicherer Ort für Harriet Tubman, ihre Familie und viele andere. Dies ist die spannende Geschichte eines bemerkenswerten Hauses. , Armaturenbretter & Handschuhfächer > Innenausstattung , Erscheinungsjahr: 20240401, Produktform: Leinen, Titel der Reihe: Häuser und ihre Geschichte#3#, Autoren: Harding, Thomas, Illustrator: Teckentrup, Britta, Übersetzung: Stuart, Nicola T, Seitenzahl/Blattzahl: 56, Abbildungen: durchgehend farbig, Keyword: Amerikanischer Bürgerkrieg; Black-Lives-Matter; Geschichte; Geschichte der Sklaverei; Geschichte neu erzählt; Harriet Tubman; Rassentrennung; Rassismus; Sklavenbefreiung; Sklaverei; US-amerikanische Geschichte; amerikanische Geschichte; grafisches Sachbuch; underground railroad, Fachschema: Geschichte / Kindersachbuch, Jugendsachbuch~Bilderbuch, Fachkategorie: Kinder/Jugendliche: Sachbuch: Geschichte, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Kinder- und Jugendbücher/Bilderbücher, UNSPSC: 49030000, Warenverzeichnis für die Außenhandelsstatistik: 49030000, Länge: 283, Breite: 257, Höhe: 14, Gewicht: 590, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
Ähnliche Suchbegriffe für Haba-Stapelturm-Haus-auf
-
Haba Metallophon "Klang-Haus" - ab 12 Monaten - onesizeMetallophon "Klang-Haus" - ab 12 Monaten von Haba - - Material: Holz, Kunststoff - kreatives Spielen mit eigenen Ideen - Betätigungsfeld: Motorik, Töne und Rhythmen - Altersempfehlung: ab 12 Monaten23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.