Domain geldverteiler.de kaufen?
Wir ziehen mit dem Projekt
geldverteiler.de um.
Sind Sie am Kauf der Domain
geldverteiler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geldverteiler.de kaufen?
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **

Ähnliche Suchbegriffe für Haus
Top-Angebote
Produkte zum Begriff Haus:
-
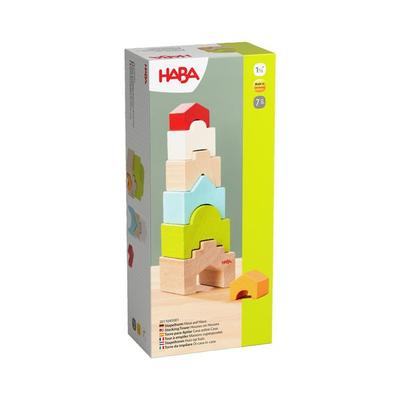
Stapelturm Haus auf HausHaus Auf Haus – Hoch Hinaus! Hier Können Sich Kleine Architektinnen Und Architekten An Ihren Ersten Meisterwerken Versuchen. Den Kindern Stehen Stapelsteine Aus Buchenholz In Verschiedenen Farben Und Größen Zur Verfügung. Aber Aufgepasst: Nicht...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jochens, Birgit: Von Haus zu Haus am KurfürstendammVon Haus zu Haus am Kurfürstendamm , Er ist Deutschlands bekanntester Boulevard - der Kurfürstendamm im Berliner Westen. Als vor 125 Jahren die Bebauung des einstigen Reitwegs mit Mietpalästen einsetzte, war seine 'Karriere' zur großstädtischen Flaniermeile noch nicht abzusehen. Aus Bauakten, zeitgenössischen Berichten und neuerschlossenem Archivmaterial entsteht in diesem Band das facettenreiche Panorama des Lebens und Wohnen am Kurfürstendamm. Heute kurios anmutenden Einrichtungen wie eine Radfahrlehrbahn, eine Anlage für Flotten-Schauspiele und ein Vergnügungspark mit damals sensationeller Technik werden vorgestellt und natürlich die zahlreichen Cafés mit ihrer sprichwörtlich gewordenen Kultur, die Kinos, Kabaretts, Theater. Die Künstlergemeinschaft 'unterm Dach' findet ebenso Aufmerksamkeit wie der hochherrschaftliche Haushalt des reichen Diplomten. Zu den ersten Anwohnern des 'Ku'damms' gehörten gutbetuchte Geschäftsleute, Fabrikanten, Generäle, Anwälte aber auch Maler, Schriftsteller und Theaterleute. Viele von ihnen waren wegen ihrer jüdischen Herkunft während des Nationalsozialismus zahlreichen Repressalien ausgesetzt, mussten emigrieren oder verloren ihr Leben. Aus detaillierten Informationen zur Baugeschichte jedes einzelnen Gebäudes - eben 'Haus für Haus' - , aus Episoden aus dem Leben bekannter und unbekannter Persönlichkeiten, heiteren Anekdoten wie tragischen Begebenheiten entsteht die Biografie einer Straße, die seit über einem Jahrhundert weit mehr ist als nur Verkehrsweg und Heimstatt: Inbegriff für weltstädtisches Leben und kulturelle Offenheit. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 201108, Produktform: Kartoniert, Autoren: Jochens, Birgit~Miltenberger, Sonja, Seitenzahl/Blattzahl: 256, Keyword: Architektur; Geschichte; Kurfürstendamm, Fachschema: Berlin / Kunst, Architektur, Design, Fachkategorie: Kunst, Region: Berlin, Thema: Entdecken, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Geschichte: Ereignisse und Themen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: text.verlag, Verlag: text.verlag, Verlag: TEXTPUNKT Verlag, Länge: 225, Breite: 248, Höhe: 22, Gewicht: 856, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
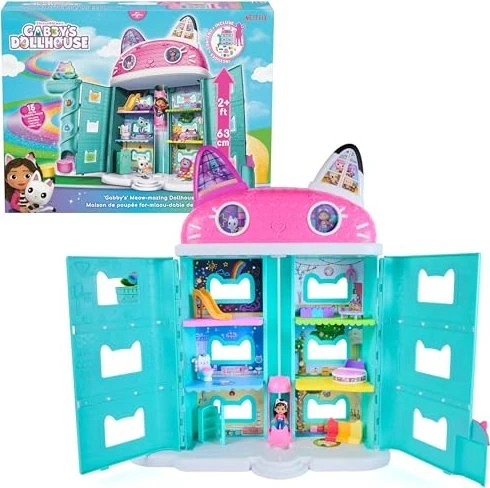
Gabbys magisches Haus Großes HausSpielset für Mädchen, empfohlenes Alter ab 3 Jahren, Spielzeughöhe 46 cm Gabbys magisches großes Haus bietet sieben Spielräume und Zonen mit Katzenthema, einen beweglichen Katzenaufzug und einen Lieferturm. Im Set enthalten sind eine 9 cm große Gabby-Figur, die genauso gek79,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haba Stapelturm Haus auf Haus (MQ2)Haus auf Haus hoch hinaus! Hier können sich kleine Architektinnen und Architekten an ihren ersten Meisterwerken versuchen. Den Kindern stehen Stapelsteine aus Buchenholz in verschiedenen Farben und Grössen zur Verfügung. Aber aufgepasst: Nicht jeder Stein passt zum anderen. Die richtigen Aussparungen wollen erkannt und passend zusammengefügt werden, um dem Turm einen sicheren Stand zu geben. Zum Vergleich: grösstes Turmelement 7 x 7 cm. Sortieren, erkennen, stapeln - Stapelspass für die Kleinsten - fördert die Auge-Hand-Koordination und Feinmotorik.25,70 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
Welche Versicherungen sind für ein Haus Pflicht?
Welche Versicherungen für ein Haus Pflicht sind, hängt von verschiedenen Faktoren ab. In Deutschland ist eine Wohngebäudeversicherung gesetzlich nicht vorgeschrieben, aber dringend empfohlen, um Schäden am Gebäude durch Feuer, Sturm, Hagel oder Leitungswasser abzudecken. Eine Hausratversicherung ist ebenfalls nicht gesetzlich vorgeschrieben, aber sinnvoll, um den Hausrat bei Einbruch, Diebstahl oder Schäden durch Feuer oder Wasser zu schützen. Eine Haftpflichtversicherung ist zwar nicht speziell für das Haus, aber dennoch wichtig, um Schäden an Dritten abzudecken, die im Zusammenhang mit dem Haus entstehen könnten. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für das eigene Haus zu finden. **
Top-Angebote
Produkte zum Begriff Haus:
-
Verordnung über die Berufsausbildung zum Kaufmann für Versicherungen und Finanzen/zur Kauffrau für Versicherungen und Finanzen, Taschenbuch vonVerordnung Über Die Berufsausbildung Zum Kaufmann Für Versicherungen Und Finanzen/zur Kauffrau Für Versicherungen Und Finanzen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0620-4, Seitenanzahl: 4411,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapelturm Haus auf HausHaus Auf Haus – Hoch Hinaus! Hier Können Sich Kleine Architektinnen Und Architekten An Ihren Ersten Meisterwerken Versuchen. Den Kindern Stehen Stapelsteine Aus Buchenholz In Verschiedenen Farben Und Größen Zur Verfügung. Aber Aufgepasst: Nicht...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jochens, Birgit: Von Haus zu Haus am KurfürstendammVon Haus zu Haus am Kurfürstendamm , Er ist Deutschlands bekanntester Boulevard - der Kurfürstendamm im Berliner Westen. Als vor 125 Jahren die Bebauung des einstigen Reitwegs mit Mietpalästen einsetzte, war seine 'Karriere' zur großstädtischen Flaniermeile noch nicht abzusehen. Aus Bauakten, zeitgenössischen Berichten und neuerschlossenem Archivmaterial entsteht in diesem Band das facettenreiche Panorama des Lebens und Wohnen am Kurfürstendamm. Heute kurios anmutenden Einrichtungen wie eine Radfahrlehrbahn, eine Anlage für Flotten-Schauspiele und ein Vergnügungspark mit damals sensationeller Technik werden vorgestellt und natürlich die zahlreichen Cafés mit ihrer sprichwörtlich gewordenen Kultur, die Kinos, Kabaretts, Theater. Die Künstlergemeinschaft 'unterm Dach' findet ebenso Aufmerksamkeit wie der hochherrschaftliche Haushalt des reichen Diplomten. Zu den ersten Anwohnern des 'Ku'damms' gehörten gutbetuchte Geschäftsleute, Fabrikanten, Generäle, Anwälte aber auch Maler, Schriftsteller und Theaterleute. Viele von ihnen waren wegen ihrer jüdischen Herkunft während des Nationalsozialismus zahlreichen Repressalien ausgesetzt, mussten emigrieren oder verloren ihr Leben. Aus detaillierten Informationen zur Baugeschichte jedes einzelnen Gebäudes - eben 'Haus für Haus' - , aus Episoden aus dem Leben bekannter und unbekannter Persönlichkeiten, heiteren Anekdoten wie tragischen Begebenheiten entsteht die Biografie einer Straße, die seit über einem Jahrhundert weit mehr ist als nur Verkehrsweg und Heimstatt: Inbegriff für weltstädtisches Leben und kulturelle Offenheit. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 201108, Produktform: Kartoniert, Autoren: Jochens, Birgit~Miltenberger, Sonja, Seitenzahl/Blattzahl: 256, Keyword: Architektur; Geschichte; Kurfürstendamm, Fachschema: Berlin / Kunst, Architektur, Design, Fachkategorie: Kunst, Region: Berlin, Thema: Entdecken, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Geschichte: Ereignisse und Themen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: text.verlag, Verlag: text.verlag, Verlag: TEXTPUNKT Verlag, Länge: 225, Breite: 248, Höhe: 22, Gewicht: 856, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen für vermietetes Haus?
Welche Versicherungen für vermietetes Haus? Für vermietete Häuser empfiehlt es sich, eine Wohngebäudeversicherung abzuschließen, die Schutz vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken bietet. Zudem ist eine Haftpflichtversicherung sinnvoll, um sich vor Schadensersatzansprüchen von Mietern oder Dritten zu schützen. Eine Mietausfallversicherung kann hilfreich sein, um Einnahmeausfälle bei Leerstand oder Zahlungsausfällen abzusichern. Je nach individuellem Bedarf können auch weitere Versicherungen wie eine Rechtsschutzversicherung oder eine Hausratversicherung in Betracht gezogen werden. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passenden Versicherungen für das vermietete Haus zu finden. **
-
Bei welchem Einkommen Haus kaufen?
"Bei welchem Einkommen kann man sich ein Haus leisten?" ist eine wichtige Frage, die von verschiedenen Faktoren abhängt. Dazu gehören das verfügbare Eigenkapital, die Höhe der monatlichen Einkünfte, die Kreditwürdigkeit und die Höhe der monatlichen Ausgaben. Generell wird empfohlen, dass die monatlichen Hypothekenzahlungen nicht mehr als 30% des monatlichen Einkommens ausmachen sollten. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass man sich das Eigenheim langfristig leisten kann. **
-
Welche Versicherungen sind Pflicht beim Haus?
Welche Versicherungen sind Pflicht beim Haus? In Deutschland gibt es keine gesetzliche Pflicht, eine bestimmte Versicherung für das Eigenheim abzuschließen. Allerdings ist es dringend empfohlen, eine Wohngebäudeversicherung abzuschließen, um sich gegen Schäden am Gebäude selbst, beispielsweise durch Feuer, Sturm oder Leitungswasser, abzusichern. Zudem ist eine Haftpflichtversicherung ratsam, um sich gegen Schadensersatzansprüche Dritter abzusichern, die beispielsweise durch einen Sturz auf dem eigenen Grundstück entstehen könnten. Optional kann auch eine Hausratversicherung abgeschlossen werden, um den Inhalt des Hauses bei Diebstahl, Einbruch oder anderen Schäden zu schützen. Es ist empfehlenswert, sich individuell beraten zu lassen, um die passenden Versicherungen für das Eigenheim auszuwählen. **
-
Wie viel Prozent Einkommen für Haus?
Wie viel Prozent des monatlichen Einkommens sollte für die Miete oder den Kauf eines Hauses verwendet werden? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Einkommens, den monatlichen Ausgaben und der finanziellen Situation insgesamt. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Wohnkosten auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein Budget zu erstellen und die Ausgaben sorgfältig zu planen, um sicherzustellen, dass genügend Geld für andere wichtige Ausgaben wie Lebensmittel, Versicherungen und Ersparnisse übrig bleibt. Letztendlich sollte die Entscheidung darüber, wie viel Prozent des Einkommens für die Wohnkosten verwendet werden sollen, individuell und basierend auf der persönlichen finanziellen Situation getroffen werden. **
Ähnliche Suchbegriffe für Haus
-
Gabbys magisches Haus Großes HausSpielset für Mädchen, empfohlenes Alter ab 3 Jahren, Spielzeughöhe 46 cm Gabbys magisches großes Haus bietet sieben Spielräume und Zonen mit Katzenthema, einen beweglichen Katzenaufzug und einen Lieferturm. Im Set enthalten sind eine 9 cm große Gabby-Figur, die genauso gek79,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haba Stapelturm Haus auf Haus (MQ2)Haus auf Haus hoch hinaus! Hier können sich kleine Architektinnen und Architekten an ihren ersten Meisterwerken versuchen. Den Kindern stehen Stapelsteine aus Buchenholz in verschiedenen Farben und Grössen zur Verfügung. Aber aufgepasst: Nicht jeder Stein passt zum anderen. Die richtigen Aussparungen wollen erkannt und passend zusammengefügt werden, um dem Turm einen sicheren Stand zu geben. Zum Vergleich: grösstes Turmelement 7 x 7 cm. Sortieren, erkennen, stapeln - Stapelspass für die Kleinsten - fördert die Auge-Hand-Koordination und Feinmotorik.25,70 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
ETF für Einsteiger - Vermögensaufbau & passives Einkommen durch Dividenden - William Lakefield, Audio, 4064066624231Etf Für Einsteiger - Vermögensaufbau & Passives Einkommen Durch Dividenden Von William Lakefield, Liberaudio, Sprecher: Philipp Riegels, Sprache: Deutsch12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Einkommen für ein Haus?
Wie viel Einkommen für ein Haus? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Standort des Hauses, der Größe, dem Zustand und den aktuellen Immobilienpreisen in der Region. Im Allgemeinen wird empfohlen, dass Ihr monatliches Einkommen etwa das Dreifache der monatlichen Hypothekenzahlung beträgt, um finanzielle Stabilität zu gewährleisten. Es ist auch wichtig, andere Ausgaben wie Versicherungen, Steuern, Instandhaltungskosten und Notfallfonds zu berücksichtigen, um sicherzustellen, dass Sie sich das Haus langfristig leisten können. Es ist ratsam, mit einem Finanzberater oder einem Hypothekenexperten zu sprechen, um eine genaue Einschätzung Ihres finanziellen Spielraums zu erhalten. **
-
Wie viel vom Einkommen für Haus?
Wie viel vom Einkommen für Haus? Dies hängt von verschiedenen Faktoren ab, wie z.B. Ihrem monatlichen Einkommen, Ihren Ausgaben, dem gewünschten Lebensstil und der Höhe des Eigenkapitals, das Sie für den Hauskauf haben. Als Faustregel gilt, dass die monatliche Belastung für Miete oder Hypothekenzahlungen nicht mehr als 30% Ihres Bruttoeinkommens betragen sollte. Es ist wichtig, eine realistische Budgetplanung durchzuführen, um sicherzustellen, dass Sie sich den Hauskauf langfristig leisten können, ohne in finanzielle Schwierigkeiten zu geraten. Es kann auch hilfreich sein, mit einem Finanzberater zu sprechen, um eine fundierte Entscheidung zu treffen. **
-
Welches Einkommen um Haus zu finanzieren?
Welches Einkommen ist erforderlich, um ein Haus zu finanzieren? Dies hängt von verschiedenen Faktoren ab, wie dem Kaufpreis des Hauses, der Höhe des Eigenkapitals, den Zinsen für die Finanzierung und den monatlichen Raten. Im Allgemeinen wird empfohlen, dass die monatliche Rate nicht mehr als 30% des Nettoeinkommens ausmachen sollte, um finanzielle Belastungen zu vermeiden. Es ist ratsam, vor dem Hauskauf eine genaue Finanzplanung durchzuführen und sich beraten zu lassen, um sicherzustellen, dass das Einkommen ausreicht, um das Haus langfristig zu finanzieren. **
-
Welche Versicherungen sind für ein Haus Pflicht?
Welche Versicherungen für ein Haus Pflicht sind, hängt von verschiedenen Faktoren ab. In Deutschland ist eine Wohngebäudeversicherung gesetzlich nicht vorgeschrieben, aber dringend empfohlen, um Schäden am Gebäude durch Feuer, Sturm, Hagel oder Leitungswasser abzudecken. Eine Hausratversicherung ist ebenfalls nicht gesetzlich vorgeschrieben, aber sinnvoll, um den Hausrat bei Einbruch, Diebstahl oder Schäden durch Feuer oder Wasser zu schützen. Eine Haftpflichtversicherung ist zwar nicht speziell für das Haus, aber dennoch wichtig, um Schäden an Dritten abzudecken, die im Zusammenhang mit dem Haus entstehen könnten. Es ist ratsam, sich individuell beraten zu lassen, um die passenden Versicherungen für das eigene Haus zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.